MPF相關收入定義:
幾多嘢要計入供款基礎?
MPF供款唔止計底薪咁簡單,好多HR因為漏計佣金、花紅而供款不足。呢篇同你逐項拆解邊啲要計、邊啲唔使計。
一句總結:只要係僱主因僱傭關係俾僱員嘅金錢報酬(底薪、津貼、佣金、花紅、假期薪金)基本上都要計入MPF供款基礎,遣散費、代通知金同非現金福利就唔使。
咩係「相關收入」?
根據《強制性公積金計劃條例》,「相關收入」泛指僱主因僱傭關係而支付俾僱員嘅所有金錢報酬,包括工資、薪金、津貼、佣金、花紅、假期薪金等。判斷準則好簡單:呢筆錢係咪僱員因為做嘢而攞到?如果係,一般都要計入供款基礎。
要計入嘅項目
底薪/工資
最基本嘅相關收入,包括每月固定薪金,無爭議必計。
津貼
交通津貼、膳食津貼、房屋津貼等以現金形式發放嘅津貼,一般都屬相關收入。
佣金
銷售佣金、業績獎金等按表現發放嘅金錢,計入發放當月嘅相關收入。
假期薪金
年假、法定假期出糧計嘅薪金,屬於相關收入一部分。
超時工作津貼
OT津貼如果以金錢支付,都要計入。
花紅/雙糧
年終花紅、雙糧等即使一年出一次,發放嗰個月都要計入相關收入。
唔使計入嘅項目
遣散費/長期服務金
屬僱傭終止補償,不屬相關收入。
代通知金
代替通知期發放嘅款項一般唔計入相關收入。
非金錢褔利
住宿、膳食等實物福利(並非現金津貼)通常唔計。
僱主自願性供款
僱主自願性MPF供款本身唔係「相關收入」,係供款嘅結果,唔使再供款上供款。
供款上下限
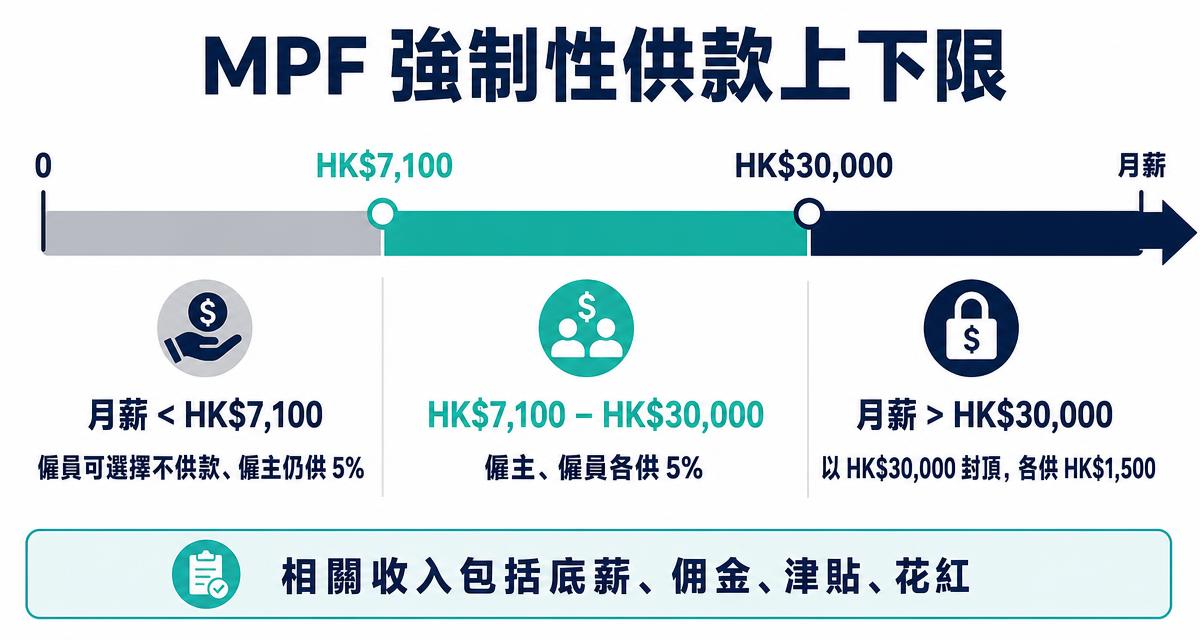
相關收入計算好之後,仲要留意入息上下限。月薪少於HK$7,100,僱員可以選擇唔供款,但僱主一樣要供5%;月薪超過HK$30,000,供款上限以HK$30,000計算,即僱主僱員各供HK$1,500。建議以積金局最新公布金額為準,因為呢兩條線會不定期檢討調整。
實例:月薪HK$20,000 + 佣金HK$5,000
假設一位銷售同事,本月底薪HK$20,000,加埋佣金HK$5,000,相關收入總額為HK$25,000。因為未超過HK$30,000上限,僱主同僱員各供5%,即各供HK$1,250。如果HR淨用底薪HK$20,000計,就會少供咗HK$250,長期累積落嚟就係一筆唔小嘅供款差額,員工可以向積金局投訴追討。
供款不足點補救?
盡快通知受託人
發現計錯要盡快聯絡MPF受託人補交差額供款,越遲補交,罰款/附加費風險越高。
檢查過去12個月紀錄
如果發現一次計錯,建議翻查過去所有月份紀錄,睇下係咪系統性錯誤,而唔止一個月嘅問題。
用計算機驗證每月供款
可以用MPF強積金計算機快速驗證相關收入計法啱唔啱,減少人手漏計。
同Payroll流程要點配合
建議喺payroll系統/Excel入面清楚標示邊啲收入項目屬「相關收入」,每次加新津貼類別時都要重新檢視,避免新增項目後漏咗更新MPF計算公式。相關內容亦可參考Payroll常見錯誤Top 10一文,睇下有無其他重疊錯誤。
常見問題
MPF相關收入包括邊啲項目?
一般包括工資、薪金、津貼(如膳食津貼、交通津貼)、佣金、假期薪金、超時工作津貼、花紅同雙糧等,只要係僱主因僱傭關係支付俾僱員嘅金錢報酬,一般都屬相關收入。
僱主提供嘅膳宿福利使唔使計?
非現金福利例如住宿、膳食實物一般唔計入相關收入,但如果係以現金津貼形式發放(例如膳食津貼直接出糧),就要計入。
遣散費、長期服務金使唔使供MPF?
唔使。遣散費同長期服務金屬於僱傭終止時嘅補償性質,不屬相關收入,唔使計入強積金供款基礎。
MPF供款嘅入息上下限係幾多?
而家月薪入息下限為HK$7,100,超過下限就必須供款;入息上限為HK$30,000,超過上限部分毋須額外供款。建議以積金局最新公布為準。
自僱人士嘅相關收入點計?
自僱人士嘅相關收入即係從事業務所得嘅入息(扣除業務開支後嘅利潤),計算方法同僱員唔同,可參考積金局指引。
佣金要每月計定年結先計?
應按實際發放嘅工資期計算,即係邊個月出糧發放佣金,就喺嗰個月嘅相關收入入面計算供款。
相關收入計啱先出糧
即刻驗證你嘅MPF供款基礎有無漏計佣金或花紅。
免責聲明:本文內容只供參考,不構成法律意見。強積金相關查詢建議聯絡積金局或你嘅MPF受託人;一般僱傭問題可致電勞工處:2717 1771。
相關文章與工具
同主題延伸:出糧、強積金與稅務
常見搜尋:強積金供款計算機 · MPF計算機 · 香港薪金計算機 · 平均日薪計算方法 · 薪俸稅計算機 · 出糧計錯數