遣散費 vs 長期服務金
HR必須知嘅分別
兩個名相似、計法都差唔多,但觸發條件完全唔同。裁員定係退休、辭職,直接決定僱員攞邊一種賠償,計錯隨時多付或少付。
一句總結:遣散費因「裁員」觸發,長期服務金因「非過失解僱/退休/健康理由」觸發,兩者互斥,唔可以同時攞。
兩者最核心嘅分別:觸發原因
遣散費 (Severance Payment)
觸發原因:因裁員(redundancy)或短暫工作安排而解僱。僱員須按連續性合約受僱唔少於24個月。
長期服務金 (Long Service Payment)
觸發原因:非因過失被解僱、退休(一般65歲)、死亡、永久唔啱現職(有醫生證明)、或固定期限合約屆滿不獲續約。僱員須按連續性合約受僱滿5年以上。
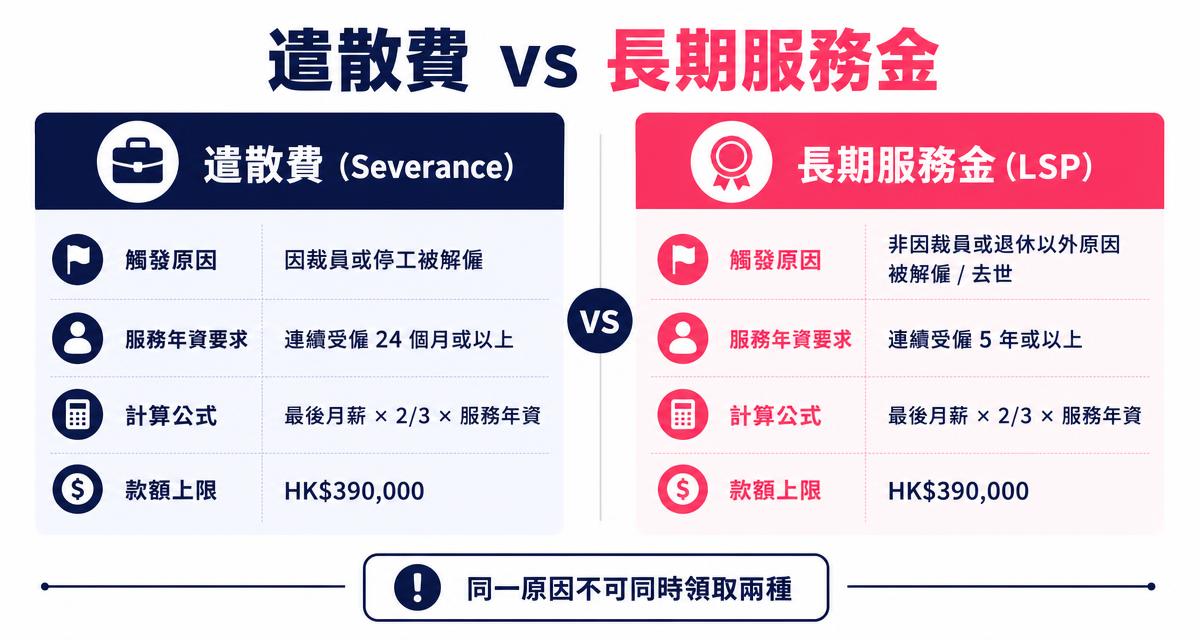
計算公式(兩者相同)
計算方法
(月薪 × 2/3) × 可追溯服務年資(不足1年按比例計算)
月薪部分設有金額上限,並整體款項設有最高上限,具體金額須以勞工處最新公布為準。
舉例:Chris服務公司7年3個月,最後月薪HK$18,000,因公司結業被遣散。計法為:HK$18,000 × 2/3 × 7.25 ≈ HK$87,000(實際計法涉及月薪上限同不足1年嘅比例計算,建議用相關計算機核實)。
邊一種先啱?常見情境對照
情境比較
公司裁員、削減職位 → 遣散費(如年資達24個月)
員工做滿6年,因表現一般被非過失性解僱 → 長期服務金(如年資達5年)
員工65歲退休 → 長期服務金
員工主動辭職(非健康理由)→ 一般兩者都無
員工因嚴重過失被即時解僱 → 兩者都無
MPF對沖:HR要留意嘅重大變化
過往僱主可用強積金供款中屬僱主自願及強制性供款部分嘅累算權益,抵銷應付嘅遣散費或長期服務金。近年香港已推行取消強積金「對沖」安排嘅改革,僱主須留意新舊制度過渡期嘅適用規則,建議以MPF計算機及積金局最新公布核實。
HR實務清單
處理步驟
1. 核實僱員年資係咪達到相應門檻(24個月或5年)。
2. 確認解僱/離職原因屬於邊一類(裁員/非過失解僱/退休等)。
3. 用最後12個月平均工資計算月薪基數。
4. 核實MPF可抵銷部分(如適用)。
5. 於終止僱傭後7日內找清所有款項。
實例:兩種賠償金額實際計法比較
個案A:因裁員被解僱
Alan服務公司3年整,因部門重組被裁員,最後月薪HK$22,000。遣散費 = HK$22,000 × 2/3 × 3 ≈ HK$44,000(未計入月薪上限限制,實際金額須按上限調整)。
個案B:因非過失解僱
Betty服務公司6年,因表現未達要求但非嚴重過失被解僱,最後月薪HK$22,000。長期服務金 = HK$22,000 × 2/3 × 6 ≈ HK$88,000。年資越長,長期服務金金額一般高於遣散費,因為門檻年資(5年 vs 2年)唔同。
逾期支付嘅法律後果
僱主未能喺終止僱傭合約後7日內支付遣散費或長期服務金,僱員可向勞工處提出申索,僱主除須補付欠款外,亦可能須額外支付逾期利息,情況嚴重甚至可被檢控。HR應喺處理離職手續時,提前預留足夠時間核實計算並準備款項,避免拖延。
常見計錯位
HR常見錯誤
1. 將「連續性合約」年資同實際入職日期搞混,未有扣除中斷嘅日子。
2. 用底薪而非「最後一個月正常工資」或按公式指定嘅平均工資基數去計算。
3. 誤以為兼職僱員無資格申索,忽略「4-4-4」連續性合約定義。
4. 未有喺7日限期內完成支付,超期先發現算錯。
常見問題
遣散費同長期服務金可以同時攞嗎?
唔可以。兩者性質互斥,僱員喺同一次終止僱傭中只可以選擇其中一項,唔可以同時攞兩份。
遣散費要供職幾耐先合資格?
僱員須按連續性合約受僱唔少於24個月,並因裁員或短暫工作而遭解僱,方合資格申請遣散費。
長期服務金幾時先觸發?
僱員須按連續性合約受僱滿5年以上,並因非過失性解僱、退休、死亡、永久唔啱工作或固定期限合約屆滿不獲續約等原因離職。
自願辭職可唔可以攞長期服務金?
一般唔可以,除非僱員年滿65歲自願retirement,或因健康理由永久唔啱而家工作而辭職,方可能合資格申索。
MPF可唔可以用嚟抵銷遣散費/長期服務金?
僱主可用強積金供款中屬於自己(僱主)供款部分嘅累算權益,抵銷應付嘅遣散費或長期服務金,惟根據近年修例(取消「對沖」安排)此安排已逐步取消,建議以積金局最新公布為準。
遣散費同長期服務金上限係幾多?
兩者均設有金額上限,並以「入息上限」計算月薪部分,具體金額不時調整,建議以勞工處最新公布為準。
遣散費同長期服務金要幾時發放?
法例規定僱主須喺終止僱傭合約後7日內支付所有應付款項,如僱主未能喺限期內支付,僱員可向勞工處申索,僱主亦可能須額外支付逾期利息。
兼職僱員可唔可以申請遣散費或長期服務金?
只要符合《僱傭條例》下「連續性合約」定義(連續4星期,每星期工作最少18小時),並達到相應年資門檻,兼職僱員一樣有權申索遣散費或長期服務金。
核實MPF抵銷部分
計遣散費/長期服務金前,先用MPF計算機核實可抵銷嘅累算權益。
免責聲明:本文內容只供參考,不構成法律意見。個別個案請致電勞工處熱線 2717 1771 查詢或諮詢專業人士。
相關文章與工具
同主題延伸:離職、解僱與賠償
常見搜尋:遣散費計算 · 長期服務金計算 · 代通知金點計 · 最後工作日 LWD · 離職結算時限7日 · 試用期解僱通知期